架空のA社で考えてみます。社員は30人で、経理は2人です。会計はfreee会計のアドバンスプラン、経費精算と請求書の受け取りはバクラクで回しています。決算は3月で、上場の準備に入りました。
監査法人のショートレビュー(上場準備の初めに、監査法人が上場までの課題を洗い出す短期の調査)の報告書が届きました。IT統制の欄には、指摘が3つ並んでいます。freeeの管理者権限を持つ人が5人いて、経理担当の2人とも含まれる。退職した経理担当のIDが管理者権限のまま残っている。バクラクの承認経路を誰がいつ変えたかの記録がない。上場の目標は2年半後で、いまは直前々期の期首を迎えたところです。会社も数字も架空ですが、上場準備の初めには起こりやすい場面です。
管理部長は、どれから手を付けるかで迷います。文書を作り始めるべきか。権限を直すのが先か。上場前に本番の評価まで要るのか。監査法人は指摘の意味は説明しますが、直す作業は引き受けないのが通常です。
どの期にIT統制をどこまで整えるかを、法令と基準の原文から、A社の例を交えて整理します。SaaS環境で自社に残るIT全般統制はSaaSで経理を回す会社に残るITGCの記事、IT業務処理統制の選び方は承認フローや自動仕訳をITACとして評価する記事、委託先の保証報告書(委託先の統制を、委託先が頼んだ監査人が確かめた報告書)の読み方はSOC1レポートの読み方の記事で扱います。
内部統制報告書は事業年度の末日を基準日に作るため、期の途中で上場すれば、申請期の期末が原則として最初の基準日になります。新規上場企業は内部統制監査を最長3年免除されますが、報告書の提出は免除されません。2024年4月1日以後に始まる事業年度からは、評価範囲を決めた判断事由まで記載することが適切とされました。IT統制の評価範囲は、全社的な内部統制(会社全体の方針や体制)を見たうえで、勘定科目、業務プロセス、システム、評価単位(IT全般統制を評価するまとまり)の順に絞り込みます。監査法人には独立性の制約があり、内部統制の構築は引き受けないのが通常です。期ごとの到達水準を定めた公的な資料は編集部が確認した範囲では見つからず、直前々期にIDの管理と設定変更の記録を始め、直前期に試行の評価(本番と同じ手順で一度評価してみること)を一度通す進め方は、編集部の見立てです。
この記事の要約
最初の報告書は上場した期の期末に作る。免除されるのは監査だけ
最初の報告書はいつの時点について作るのか、上場直後に免除されるのは何か。この2つが逆算の起点です。
この記事に出てくる用語
| 用語 | ひとことで言うと | 身近な例(架空のA社) |
|---|---|---|
| J-SOX(内部統制報告制度) | 財務報告の誤りを防ぐ社内の仕組みを経営者が評価して報告し、監査人がその報告を監査する制度 | A社は、上場した期から対象になる |
| 内部統制報告書 | 経営者が評価の範囲と結論を書き、有価証券報告書(上場会社が毎期出す決算の開示書類)と併せて出す書類 | A社の社長が、評価した範囲と結論を書いて出す |
| 基準日 | 評価の結論が、どの時点の状態についてのものかを示す日。事業年度の末日 | 3月決算のA社なら3月31日 |
| 直前々期・直前期・申請期 | 上場する事業年度が申請期、その1期前が直前期、2期前が直前々期(実務の言い方) | A社が申請期の10月に上場するなら、いま始まった期が直前々期 |
| 監査証明の免除 | 上場から最長3年、内部統制報告書の監査を受けなくてよい特例。報告書の提出は免除されない | A社も、報告書は上場した期の分から出す |
| 評価範囲 | 内部統制のうち、評価の対象にする範囲。決めるのは経営者 | 売上と売掛金に至る業務の流れと、それを支えるfreeeを対象に入れる |
| IT全般統制・IT業務処理統制 | 前者(ITGC)はシステムが正しく動き続けるための土台の管理。後者(ITAC)はシステムに組み込まれた個々のチェック | 退職者のfreeeのIDを止めるのが前者。A社の設定で、上長の承認が終わらないと経費の精算が支払に進まないのが後者 |
| 独立性 | 監査人が、監査する相手から離れた立場を保つこと。自分で作った仕組みを自分で監査しない | 監査法人は、A社の規程やフローチャートを代わりに作らないのが通常 |
評価する人と、監査する人
J-SOXの2段の構造は、金融商品取引法の2つの条文で決まっています。
| 誰が | 何をするか | 根拠 |
|---|---|---|
| 経営者 | 財務報告に係る内部統制を評価し、内部統制報告書を事業年度ごとに有価証券報告書と併せて提出する | 金融商品取引法 第24条の4の4第1項 |
| 監査法人など | 特別の利害関係のない立場で、内部統制報告書の監査証明をする | 金融商品取引法 第193条の2第2項 |
| 評価と監査の物差し | 企業会計審議会が公表した「財務報告に係る内部統制の評価及び監査の基準」。実務への当てはめ方は、同時に公表された実施基準に書かれている | 財務計算に関する書類その他の情報の適正性を確保するための体制に関する内閣府令(以下、内部統制府令)第1条 |
時間軸で押さえておきたいのは、評価の時点です。内部統制府令第5条第1項は事業年度の末日を基準日とし、実施基準も期末日を評価時点としています(II.3(1))。上場会社は事業年度ごとに有価証券報告書を出すので(金融商品取引法第24条第1項)、申請期の途中で上場すれば、その期末が原則として最初の基準日です。なお、期首の直後に上場し、直前期の有価証券報告書を上場後に出すような日程なら、扱いを監査法人に確かめてください。
A社が申請期の10月に上場すれば、翌年3月31日が最初の基準日です。つまり、上場から半年後の状態について、本番の評価の結論を出します。
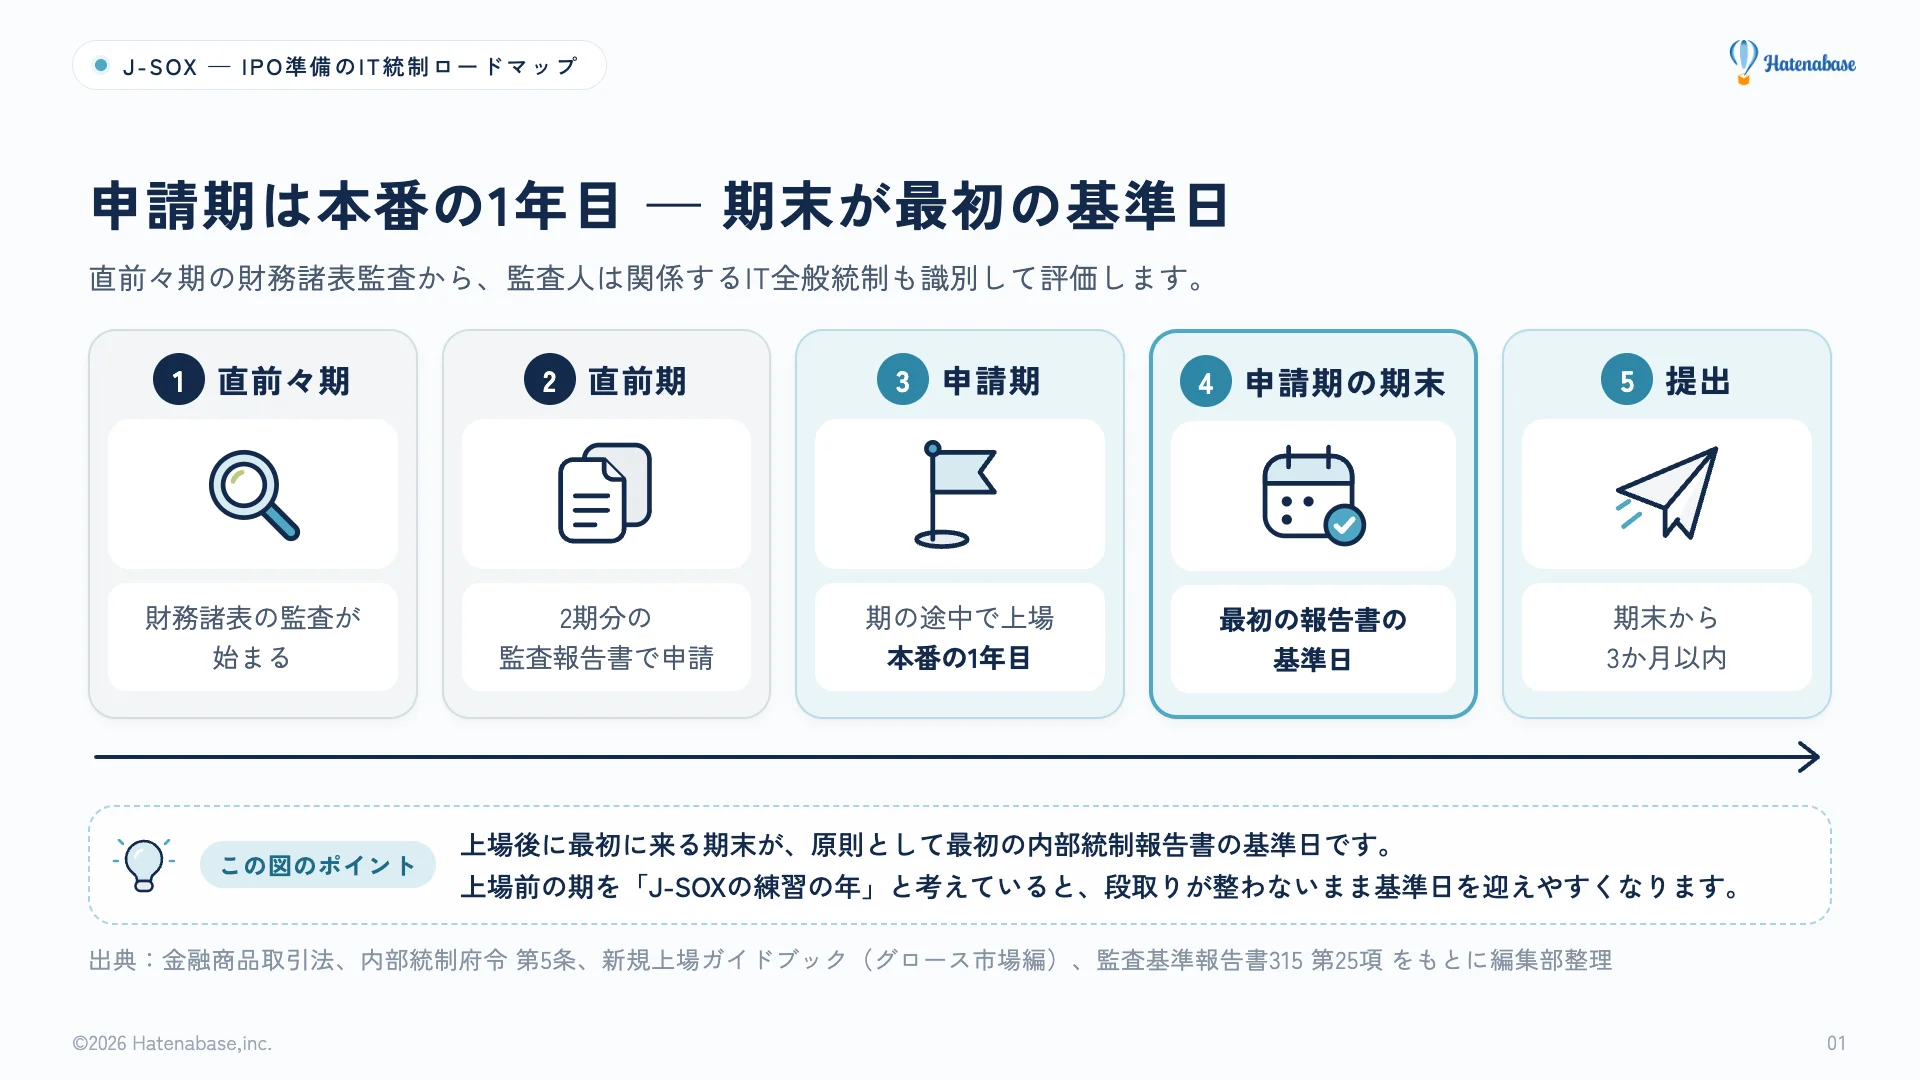
直前々期にも意味があります。東京証券取引所の新規上場ガイドブック(グロース市場編)は、上場申請のために、直前々期と直前期の財務諸表に監査報告書が付いていることを求めています(p.41)。財務諸表の監査では、監査人はリスクに対応する内部統制に関係するITアプリケーションと、そのIT全般統制を識別して評価します(監査基準報告書315 第25項)。J-SOXの本番は申請期の期末でも、IT統制は直前々期から監査人の目に入ります。
免除されるのは監査証明だけ
新規上場企業の内部統制監査には、免除の規定があります。上場日は、上場有価証券の発行者に初めて該当した日です。
| 論点 | 内容 | 根拠 |
|---|---|---|
| 免除されるもの | 上場日以後3年を経過する日までに提出する内部統制報告書の監査証明 | 金融商品取引法 第193条の2第2項第4号 |
| 免除されないもの | 内部統制報告書の提出 | 同 第24条の4の4第1項(免除の規定がない) |
| 起算日の特例 | 期首から3か月以内の上場なら、期首から3か月を経過した日 | 金融商品取引法施行令 第35条の3 |
| 免除の対象外 | 直前事業年度の連結貸借対照表または貸借対照表で、資本金100億円以上または負債の合計額1,000億円以上 | 内部統制府令 第10条の2 |
日付を仮に置くと、3月決算の会社が2027年10月1日に上場した場合、起算日は上場日で、3年を経過する日は2030年9月30日です。各年の報告書を6月末までに出すなら、2028年3月期、2029年3月期、2030年3月期の3回分の監査証明が免除されます。監査は2031年3月期の報告書からです。ただし、上場日が期首から3か月以内の場合や提出の時期によって回数は変わりうるので、自社の日付で確かめてください。
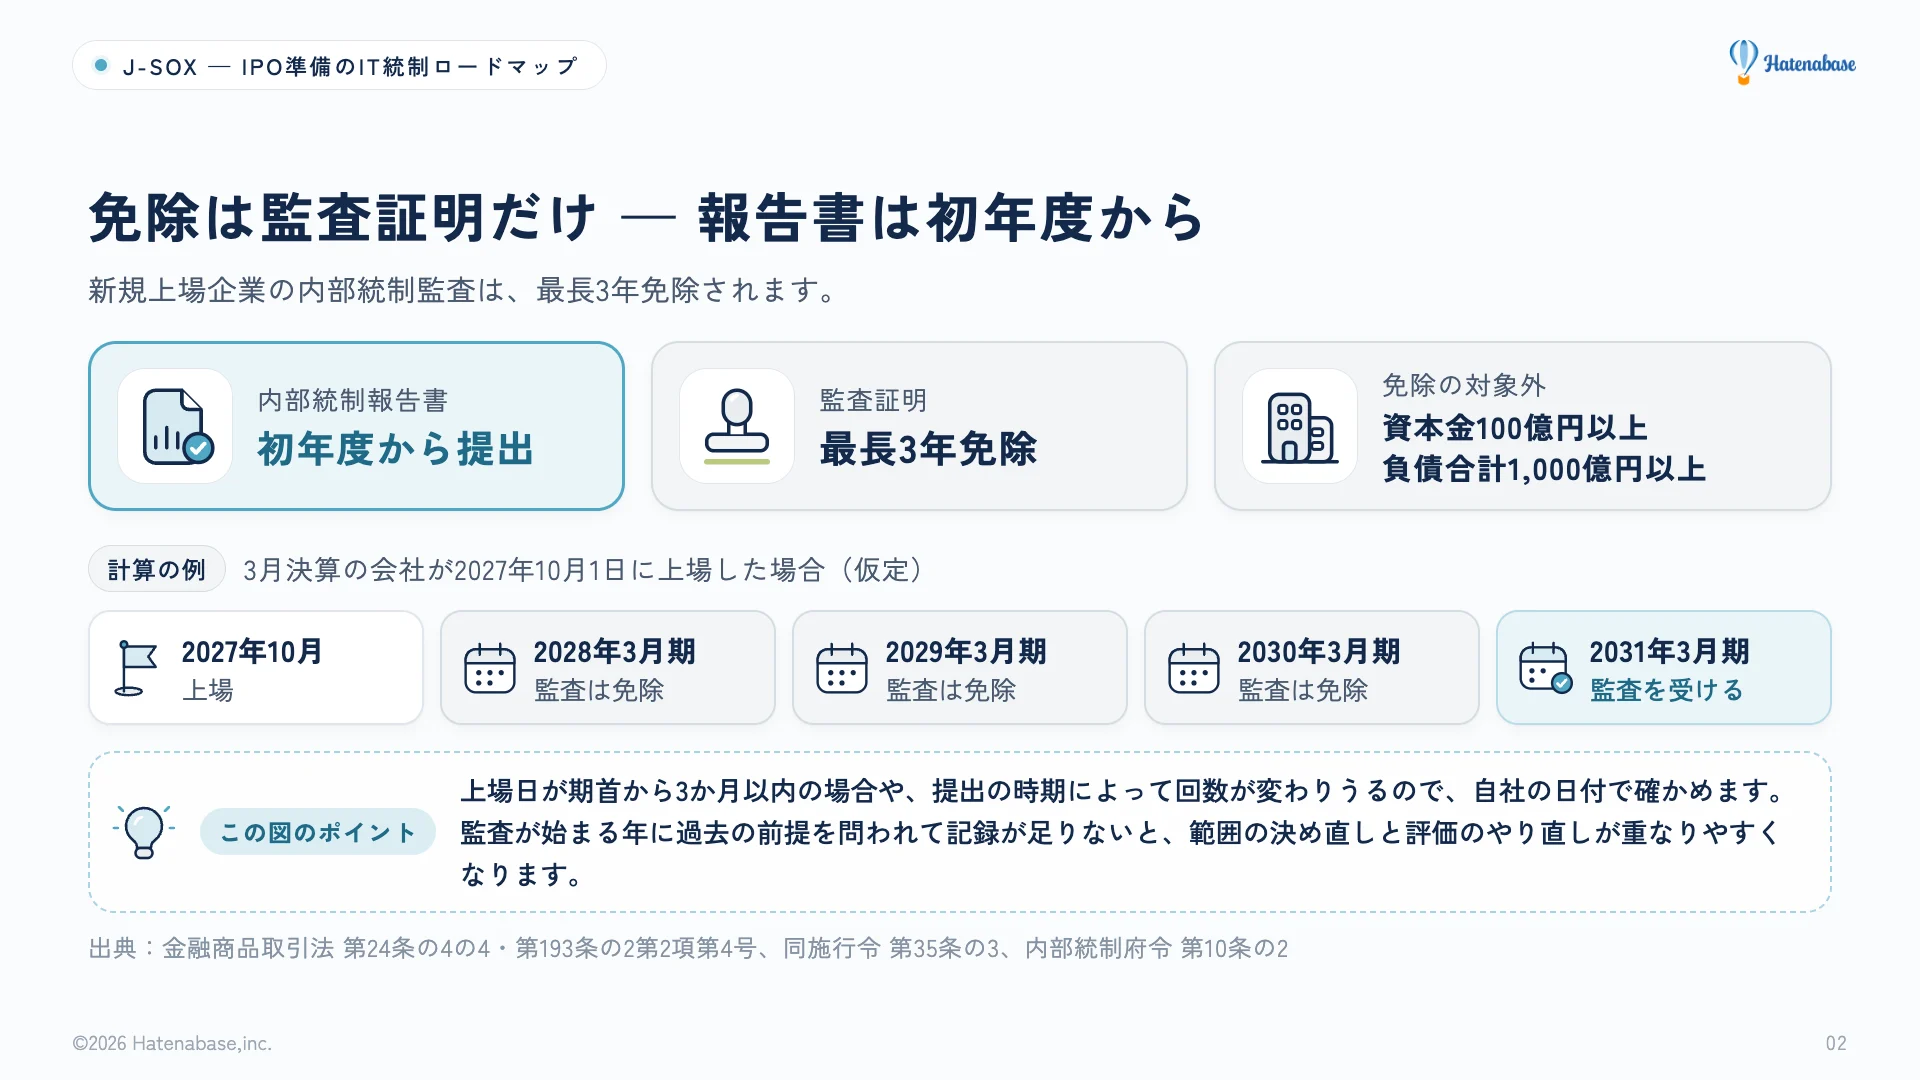
第193条の2第2項は「監査証明を受けなければならない。ただし、次に掲げる場合は、この限りでない」という書き方です。監査を受ける義務を外す書き方で、報告書を出す義務には触れていない、と読めます。
免除の期間中も、財務諸表の監査は続きます。監査人は、識別した内部統制の重要な不備(監査役等に伝えるべきと監査人が判断した不備)を、監査役等と経営者に報告します(監査基準報告書265 第8項・第9項)。ただしその検討は監査手続を立案するためのもので、有効性に意見を表明するためではありません(同 第2項)。評価範囲の根拠や評価の手続きが正面から検証されるのは、監査が始まる年が最初です。過去の前提を問われて記録が足りないと、範囲の決め直しと評価のやり直しが重なりやすくなります。
評価範囲を決めた根拠を、報告書に書く
2024年からの改訂で、評価範囲の決め方と書き方が変わりました。いまIPO準備を始める会社は、最初から改訂後の基準で評価します。
基準と実施基準は、2023年4月7日に企業会計審議会が公表した意見書で改訂され、2024年4月1日以後に開始する事業年度から適用されています。改訂のきっかけの1つは、経営者の評価範囲の外で開示すべき重要な不備(内部統制報告書で開示が要るほど影響の大きい不備)が明らかになる事例でした(意見書 前文)。評価範囲とIT統制に関係する改訂点は、次のとおりです。
| 改訂点 | 中身 | 出典 |
|---|---|---|
| 評価範囲の数値基準 | 「売上高等のおおむね3分の2」「売上、売掛金及び棚卸資産の3勘定」を機械的に適用しない | 意見書 前文 二(2)① |
| 範囲外で見つかった不備 | 開示すべき重要な不備が評価範囲外で見つかれば、少なくともその時点を含む期の評価範囲に含めることが適切とされた | 同上、実施基準 II.2(2) |
| 監査人との協議 | 評価の計画段階と状況の変化があったときに、必要に応じて協議する。範囲の決定は経営者が行う | 実施基準 II.2(3) |
| 判断事由の記載 | 重要な事業拠点の選定に使った指標と割合、選定した勘定科目、個別に追加した拠点とプロセスを、判断事由を含めて記載することが適切とされた | 基準 II.4(4)① |
| ITの委託業務とセキュリティ | ITの委託業務に係る統制の重要性が増していること、クラウドやリモートアクセスを使う際の情報システムのセキュリティの確保 | 意見書 前文 二(1)②、実施基準 I.2(6) |
| IT評価の頻度 | 一定の頻度で評価する場合も、特定の年数を機械的に適用しない | 意見書 前文 二(2)② |
評価範囲と、それを決めた手順、方法、根拠等を簡潔に書くことは、もともと内部統制府令の第一号様式の記載上の注意が求めています。改訂後の基準は、表の「判断事由の記載」の3つの事項について、判断事由まで記載することが適切だとしました。つまり、「売上の3分の2を超えたから」だけでなく、なぜその科目とプロセスを選んだかまで書きます。外した理由も残しておくと、協議で説明しやすくなります。
会計ソフトの入れ替えは求められていない
実施基準は、ITへの対応について、組織に新たなITシステムの導入を要求したり、既存のシステムの更新を強いたりするものではないとしています(I.2(6))。なので、J-SOXのために会計ソフトを入れ替える必要は、基準の上ではありません。
ただしクラウド会計ソフトは、契約するプランで統制に使える機能が変わることがあります。たとえば、A社が使うfreee会計のアドバンスでは、仕訳承認フローは使えますが、ユーザーの権限の変更履歴とイベントログはエンタープライズのみです(プラン別機能表、2026年9月29日更新)。そのため、アドバンスのままなら、誰がいつ権限を変えたかは、申請書と棚卸しの記録で示します。違いは料金プランの記事に整理しています。プランを上げるか手作業で補うかは、直前々期より前に決めておくと進めやすくなります。A社のようにすでに直前々期に入っていれば、最初の四半期で決めます。
IT統制の範囲は、科目、プロセス、システム、評価単位の順に絞る
IT統制の範囲は、ITの側ではなく数字の側から絞り込みます。
実施基準では、まず全社的な内部統制と決算・財務報告プロセス(決算を締めて開示書類を作る手順)を見ます。そのうえで重要な事業拠点を選び、勘定科目、業務プロセス、システム、IT基盤(システムの土台)の順に絞り込みます。
| 段階 | やること | 根拠 |
|---|---|---|
| 0 全社と拠点 | 全社的な内部統制を評価し、売上高などの指標で重要な事業拠点を選ぶ | 実施基準 II.2(2) |
| 1 科目 | 事業目的に大きく関わる勘定科目を選ぶ。3勘定は例示で、業種や事業の特性に応じて判断する | 実施基準 II.2(2)② |
| 2 プロセス | 選んだ科目に至る業務プロセスを原則としてすべて対象にし、見積りや非定型の取引を伴うプロセスを個別に追加する | 同上 |
| 3 システム | 科目とプロセスとシステムの関係を整理し、システムの一覧とデータの流れを図や表にする | 実施基準 II.3(3)⑤ロ a |
| 4 IT基盤 | IT基盤の概要を把握する。外部委託の状況も把握する項目に入る | 実施基準 II.3(3)⑤ロ b |
| 5 評価単位 | IT全般統制は、IT基盤の概要をもとに評価単位を決める。IT業務処理統制は、基本的にシステムごとに評価する | 実施基準 II.3(3)⑤ハ |
実施基準は評価単位の例として、自社開発のシステムを管理するシステム部と、市販の会計パッケージを導入・管理する経理部を、別の単位にする形を挙げています。
A社に当てはめます。拠点は本社1つでも、全社的な内部統制などを先に見てから勘定科目を選びます。たとえば、売上高と売掛金を選べば、プロセスは受注から請求、入金までです。システムの一覧には、請求書を発行するシステム、売上を計上するfreee会計、入金の明細を取り込む銀行の連携が載ります。未払金も、金額が大きく件数も多いという理由で選ぶなら、経費精算のバクラクも加わります。経費精算のプロセスを個別に追加するなら「承認経路の設定の誤りが計上に響きうるため」と書けます。こうした理由を一言ずつ残すと、前の節の判断事由の材料になります。IT全般統制の評価単位は、freeeとバクラクを管理する経理部を1つの単位と考える余地があります。どう分けるかは、監査法人と協議します。
会計ソフトや請求書発行のツールを入れ替えると、システムの一覧もデータの流れも変わるので、絞り込みをやり直します。
では、絞り込んだシステムのどこから手を付けるのでしょうか。金融庁のQ&A(問39)は、小規模で簡素な組織が市販のパッケージをそのまま使う場合、個々のIT業務処理統制よりもIT全般統制に重点を置く必要があるとしています。設定を大きく変えずにSaaSを使う会社も同じ考え方で臨めると、編集部では考えています。最初に固めるのは、自社に残るIT全般統制(ID、権限、設定の変更、委託先の管理)で、中身はSaaSで経理を回す会社に残るITGCの記事で取り上げています。
監査法人に頼めるのは、指摘と協議が中心
監査法人にどこまで頼めるかは、独立性の規定で線が引かれています。
上場申請のための財務諸表監査の段階から、公認会計士法と日本公認会計士協会の倫理規則にある独立性の規定がかかります。非監査業務の同時提供(監査と並行して、監査以外の業務も請け負うこと)の制限(公認会計士法第24条の2、監査法人は第34条の11の2)も上場時の届出の段階から関係しうるので、どこまで頼めるかは監査法人に確かめてください。
上場後の内部統制監査については、財務報告内部統制監査基準報告書第1号に書き方があります。A32項は、整備と運用(仕組みを作ることと、日々回すこと)は会社が「実質的にも外観的にも作業主体でなければならず」、監査人は「内部統制の構築や運用・監視を実施するような業務を行ってはならない」としています。
助言や提言も、監査の過程で生じた事項に関するものに限られます。そのうえで、会計事務所が経営者の責任を担わないことなど2つの条件を満たす必要があります(A32項。上場会社などの社会的影響度の高い事業体に向けた規定です)。実施基準も、評価範囲の協議は「あくまで監査人による指摘を含む指導的機能の一環」としています(II.2(3))。監査法人は相談に乗り、問題を指摘するが、決めて手を動かすのは会社、ということです。
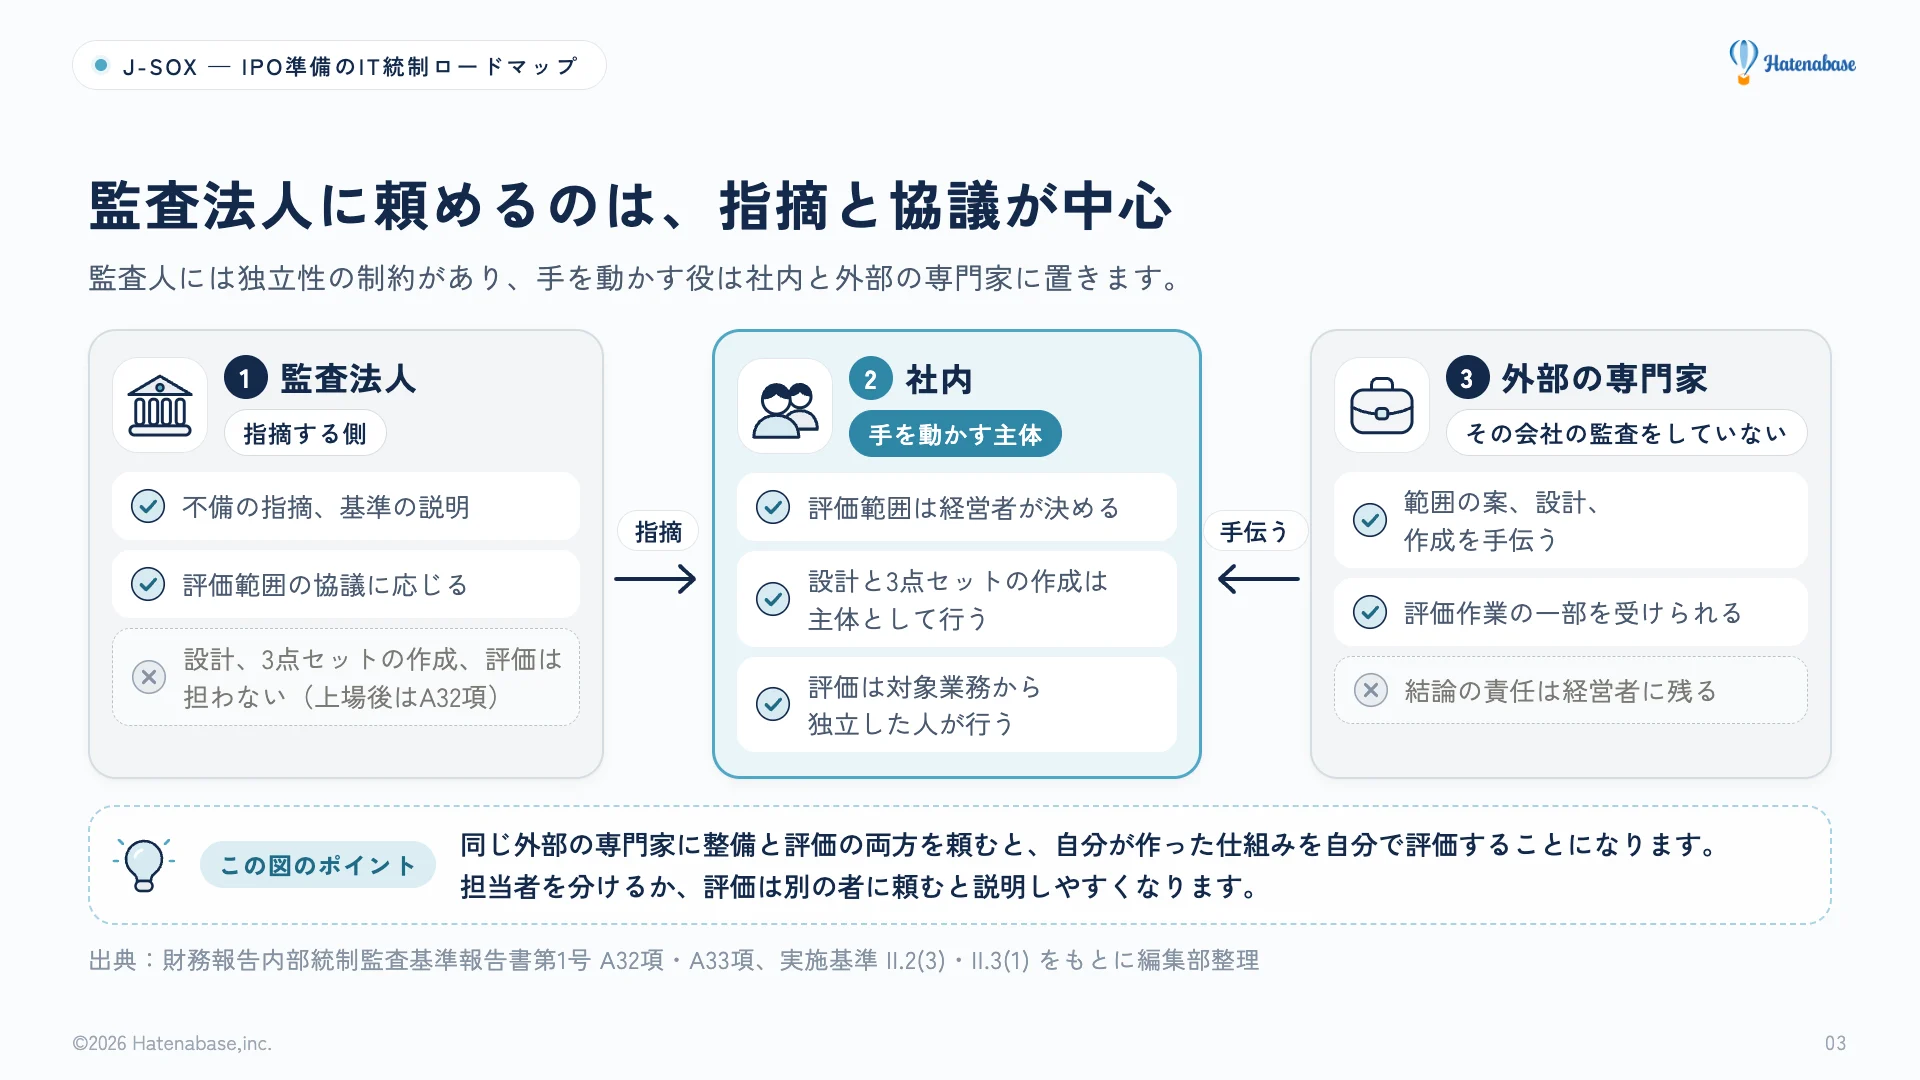
図は、上場後の内部統制監査人としての線引き(A32項・A33項)と実施基準をもとにした整理です。上場前でも、財務諸表監査をしている監査法人は、構築の作業を引き受けないことが多いです。一方、A33項は、その会社の監査をしていない会計事務所なら、助言・指摘の枠を超えた業務を提供できるとしています。ただし、整備と運用は経営者が主体となることが前提です。実施基準は、評価作業の一部に社外の専門家を使えるとしつつ、最終的な責任は経営者が負うとしています(II.3(1)②)。評価を補助する者には、評価の対象となる業務からの独立を求めています(II.3(1)①)。
では、監査法人が引き受けない部分は誰が担うのでしょうか。社内に手を動かす人を置き、外部の専門家で補うのが基本です。A社の経理のBさんが規程と3点セット(業務記述書、フローチャート、リスクと統制の対応表)の整備を担うとします。評価は、経理の2人のどちらでもなく、評価する業務から離れた人(たとえば内部監査の担当や、整備に関わっていない外部の専門家)が担います(II.3(1)①。経理部を評価に使う場合も同じです)。もう1人の経理担当も、評価する業務を自分で回しているからです。整備を手伝った外部の専門家に評価まで頼むと、自分で作った仕組みを自分で評価する形になります。なので、担当者を分けるか、評価は別の者に頼むと説明しやすくなります。
期ごとの進め方は、統制を定着させる時間から逆算する
ここまでの時間軸から、期ごとにIT統制で何をするかを逆算します。期ごとの到達水準を定めた公的な資料は、編集部が確認した範囲では見つかりませんでした。そのため、下の表は編集部の見立てで、実際の進め方は監査法人と主幹事証券会社(上場準備を主に支える証券会社)と協議して決めます。
| 時期 | IT統制でやること(編集部の見立て) | この時期に決める理由 |
|---|---|---|
| 直前々期より前 | 会計・請求・経費のツール構成とプランを決める。管理者と経理担当の権限を分ける | 期中にツールを替えると、評価の前提が変わる |
| 直前々期 | IDの申請と削除、四半期ごとの権限の棚卸し、設定変更の申請と記録を動かし始める。ショートレビューの指摘を直す | 財務諸表の監査が始まる。早く動かすほど定着と是正の時間が取れ、試行の評価に使える実績も残る |
| 直前期 | 評価範囲の案を作って監査法人と協議する。3点セットを仕上げる。委託先の保証報告書を入手して読む。試行の評価を一度通して不備を直す | 申請期に初めて評価すると、不備を直す時間が残りにくい |
| 申請期 | 本番の評価をする。期中に評価したあとの変更を追いかける。内部統制報告書を作る | 期の途中で上場すれば、この期末が最初の基準日 |
| 上場後 | 毎期評価して報告書を出す。免除期間中も、監査が始まる年に耐える記録を残す | 監査が始まる年に、過去の評価の前提を問われることがある |
前倒しが効きやすいのは、直前々期の行です。とはいえ、本番の評価は、申請期の期末に統制が有効かを判断するもので(実施基準 II.3(3)④ハ)、直前々期の記録がそのまま本番の証拠になるわけではありません。なぜ早く動かすのでしょうか。理由はシンプルで、申請期に初めて動かした統制は、担当者が手順に慣れないまま期末を迎えやすいからなのです。
A社なら、次のように進められそうです。直前々期の最初の四半期で、freeeの管理者権限を、日々の経理実務を担わない管理部長に寄せます。退職者のIDを止め、止めた日を残します。バクラクの承認経路を変えるときは、共有の表に1行ずつ書き、部長が承認欄を埋めます。なお、管理者権限を持つ管理部長が評価も担うなら、アクセス管理の評価は別の人に回します。直前期の秋に試行の評価を一度通し、見つかった不備を年度内に直します。
試行を直前期に置くのは、申請期が上場審査への対応と重なり、管理部門の手が足りなくなりやすいと編集部では見ているからです。新規上場ガイドブックは、規模や申請のタイミングに応じた準備計画を作り、上場後に内部統制報告書を提出できる体制を構築するよう求めています(グロース市場編 p.77、p.124)。
同ガイドブックは、審査で主な事務の流れを説明する際に、内部統制報告制度のために作ったフローチャートを転用できるとしています(p.137)。実施基準の参考例のようにシステムの列を設けておけば(II.3(3)⑤ロ aの注)、どの処理をどのシステムが担うかが1枚で分かり、IT統制の範囲を決める資料にも使えます。決算の締めの手順を見直す場合は、経理の月次締めを本番化した手順の記事も参考になります。
期末前のシステム変更は、企業の判断で決める
期末前はシステムを凍結すべきだ、と考えられがちです。しかし、金融庁のQ&A(問16)は、業務の改善のためにシステムを変えるかは企業の判断だとしています。監査がしにくくなることを理由に、期末前の一定期間はシステム変更をすべきでないと監査人が結論づけるのは、適切でないとしています。重要な影響がある変更でも、経営者は重要な変更部分の追加手続きを検討すれば足ります。大規模で間に合わず「やむを得ない事情」に当たれば、その部分を評価範囲から除く扱いも示されています。実施基準も、変更されて期末日に存在しない統制は評価しなくてよいとしています(II.3(3)④ハ)。切替の進め方はデータ移行と並行稼働の記事に、自動化された統制の前年度の評価結果をどこまで使えるかは承認フローや自動仕訳をITACとして評価する記事にまとめています。いずれも、いつ何を変えたかは、設定変更の記録がないと示しにくくなります。
読み違えやすいポイント
どの期の作業が本番の評価に入るかを中心に、読み違えやすい点を3つ挙げ、A社の例を添えます。
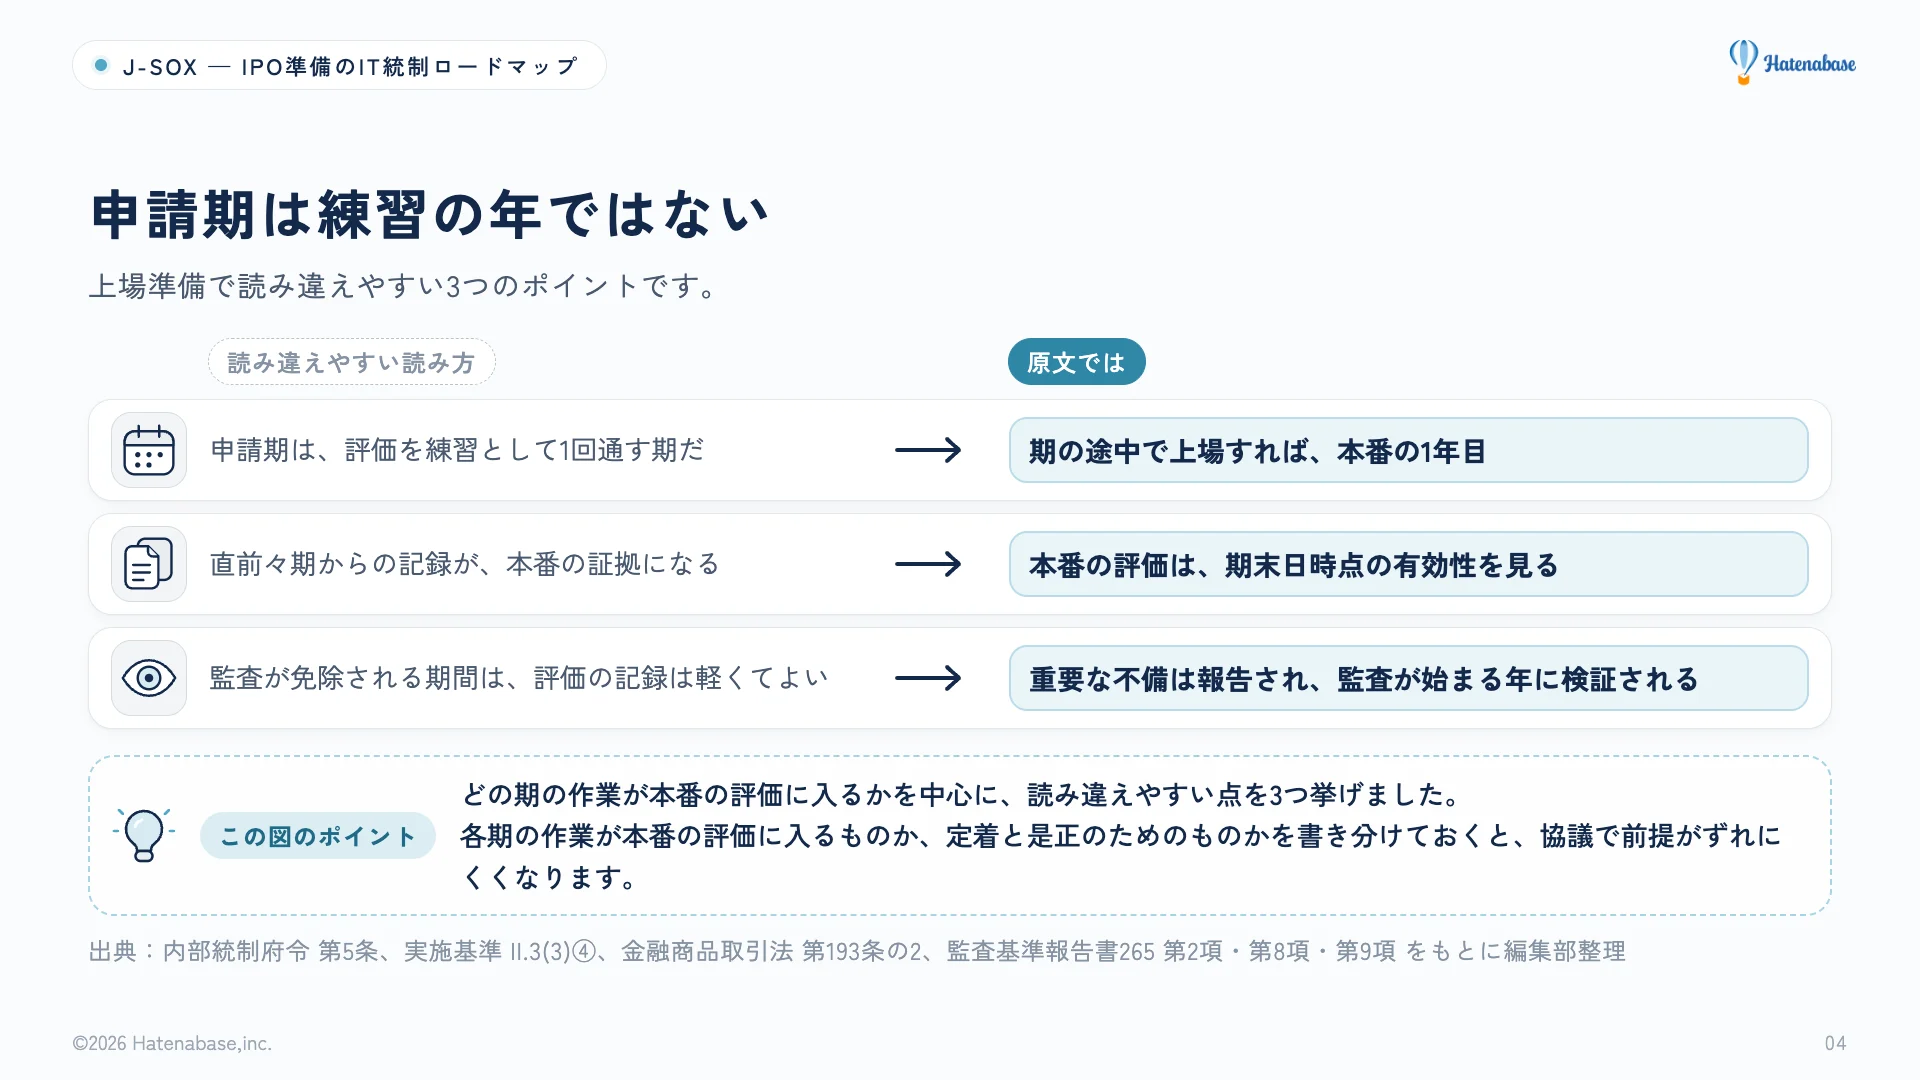
| 読み違えやすい読み方 | 原文では | 根拠 |
|---|---|---|
| 「申請期は、本番と同じ評価を練習として1回通す期だ」と読まれがちです | 期の途中で上場すれば、その期末が原則として最初の内部統制報告書の基準日で、申請期は本番の1年目です | 内部統制府令 第5条第1項、金融商品取引法 第24条の4の4第1項 |
| 「直前々期から記録を残せば、その記録が本番の評価の証拠として積み上がる」と読まれがちです | 本番の運用状況の評価は、期末日時点の有効性を判断するためのものです。小規模で簡素な組織なら、通期の評価が一律に求められるわけでもありません | 実施基準 II.3(3)④ハ・④ロ(注2) |
| 「監査が免除される期間は、評価の記録は軽くてよい」と読まれがちです | 財務諸表監査で識別された重要な不備は報告されます。評価の中身が初めて検証されるのは監査が始まる年で、過去の前提を問われることがあります | 金融商品取引法 第193条の2第2項第4号、監査基準報告書265 第2項・第8項・第9項 |
A社に当てはめると、次のとおりです。
- 1つ目:A社が申請期を練習の年と考えると、10月の上場から半年後の3月31日の評価に、段取りが間に合わないおそれがあります
- 2つ目:A社が直前々期から残す棚卸しの記録は、本番の証拠というより、手順の定着と是正の経緯を示す材料、と考えると計画を立てやすくなります
- 3つ目:A社が免除期間に記録を薄くすると、監査が始まる年に、なぜその範囲にしたかを問われて答えにくくなります
期ごとの計画に、各期の作業が本番の評価に入るものか、定着と是正のためのものかを書き分けておくと、監査法人との協議で前提がずれにくくなります。
明日から決めておく7項目
直前々期の期首前後に決めておく項目を、紙1枚に書ける粒度で並べます。
- 決算期と上場の目標時期から割り出した、最初の内部統制報告書の基準日と、監査証明の免除が及ぶ報告書の回数
- 会計・請求・経費のツール構成とプラン(選び方はクラウド会計システムの比較記事や勘定奉行クラウドのIPO準備企業向けの記事も参考に)
- 整備を担う人、評価を担う人、外部の専門家に頼む範囲の分担(評価を担う人が、自分の業務や自分で作った仕組みを評価しない形に)
- IDの申請と削除、四半期ごとの権限の棚卸し、設定変更の申請と記録の3つを、今期から動かす段取り
- 全社的な内部統制と重要な勘定科目から、業務プロセス、システム、IT全般統制の評価単位までを1枚に並べた評価範囲の案と、その判断事由
- 評価範囲の案を持って監査法人と協議する時期(評価の計画段階と、ツールを替えたときが目安)と、監査法人に頼めることの線引き
- 直前期に試行の評価を一度通す日程と、不備を直す期間
7項目の中で、先送りの影響が大きくなりやすいのは4番です。ほかの項目はあとから書き直せます。しかし、統制が日常の業務に根づくには時間がかかり、動かし始めた日より前の実績は作れません。
AIエージェントを経理に入れている会社は、AI用のIDや権限も同じ台帳に載せておくと、棚卸しから漏れにくくなります。権限と記録の設計はAIエージェントの権限・承認・停止・記録の記事で扱っています。
とはいえ、期ごとの表は見立てです。案を持って早めに協議し、その結果を記録に残しておくと、後で説明しやすくなります。
IT統制・J-SOX対応の進め方をご相談ください
使っているSaaSの洗い出し、IDと権限・設定変更の記録の始め方、SOC1レポートの読み込み、監査法人との協議に出す案づくりまで、公認会計士とエンジニアが一緒に整理します。