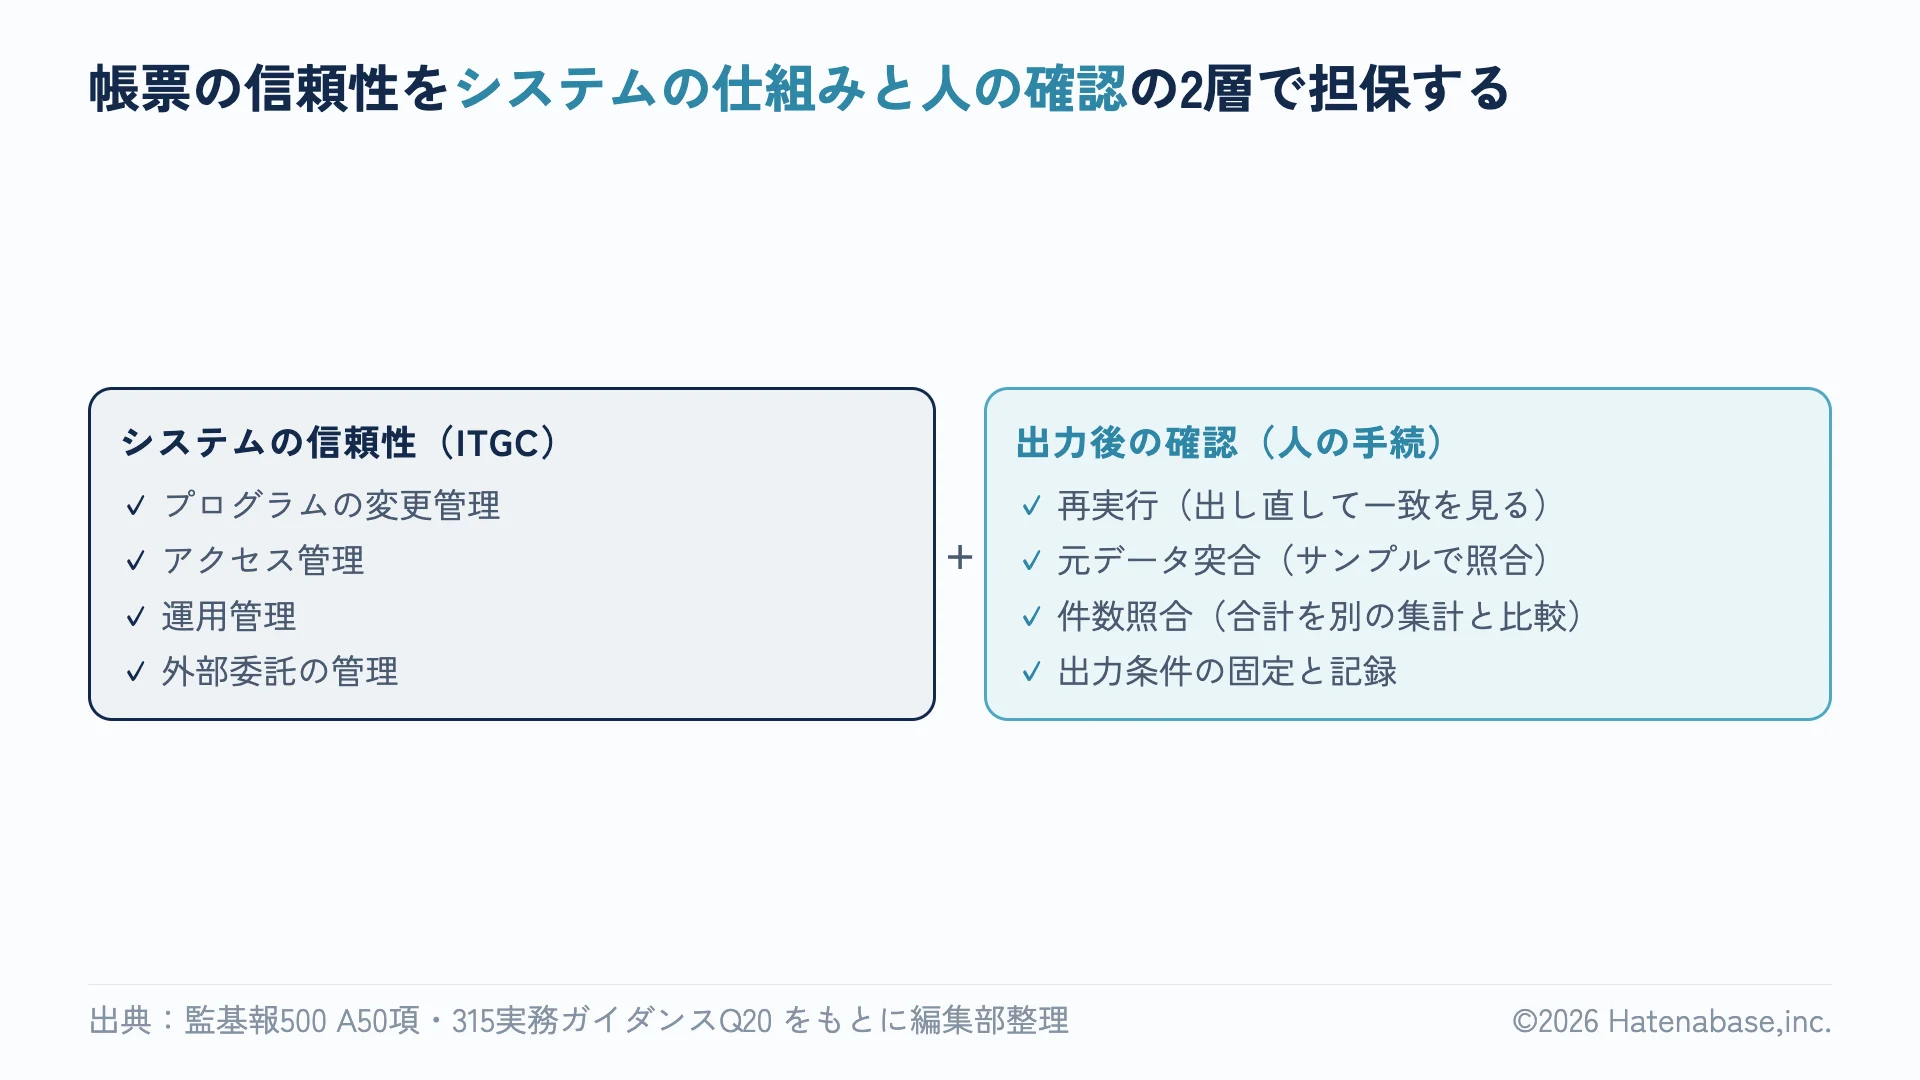
統制で使う帳票の正確性と網羅性は、出力の仕組み(システムの信頼性)と出力後の確認(人の手続)の両方で確かめます。ITGCが有効なシステムなら仕組みの側が担保されるため、確認の手間が軽くなります。ITGCの範囲外のシステムや手作業の帳票は、システムの信頼性が担保されない分を人の手続で補います。
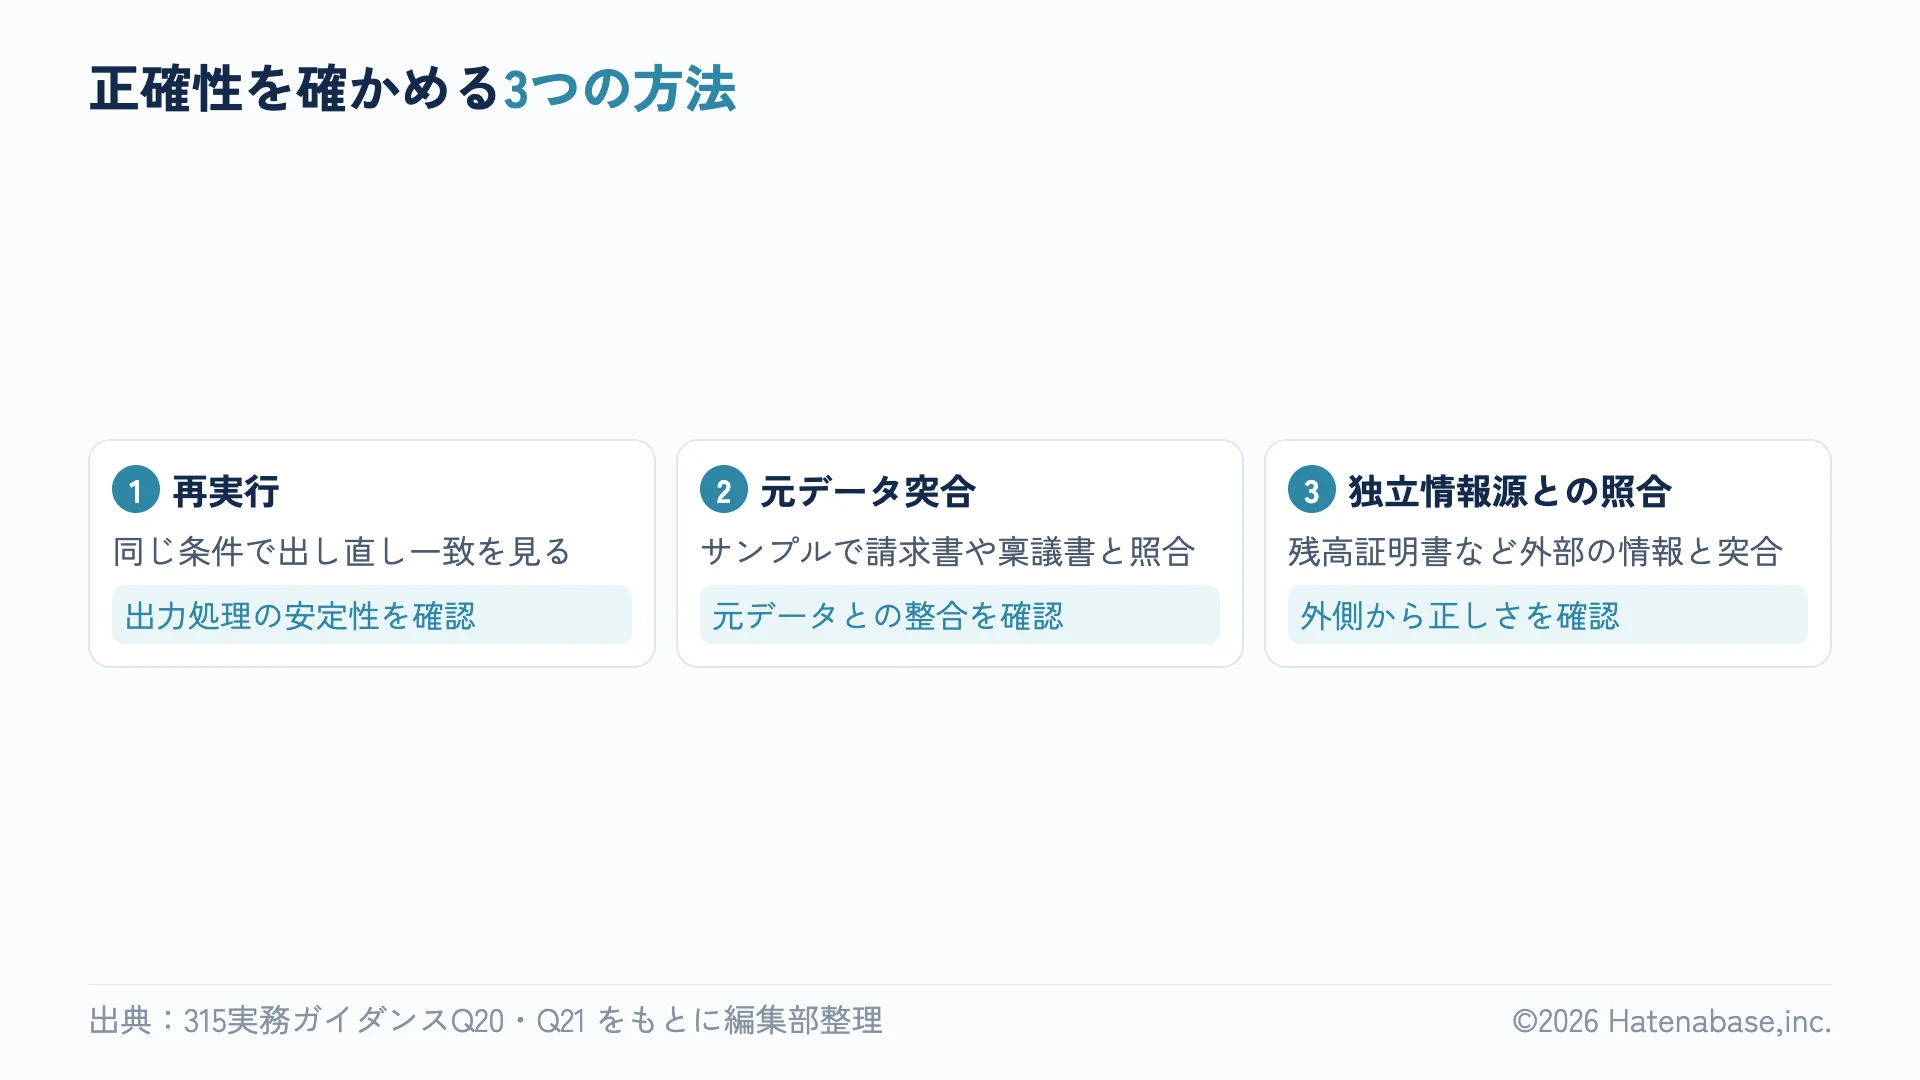
売掛金の年齢表や固定資産台帳のように、システムから出した一覧を統制の根拠に使う場面は多くあります。監基報500は、こうした「企業が作成した情報」(IPE)の正確性と網羅性の確認を求めています(第8項)。315実務ガイダンス第1号は、IPEは「元データ・ロジック・パラメータ」で生成されるとし(Q20)、Q21では延滞債権リストや滞留在庫リストを利用した手作業統制を代表例としています。正確性の確かめ方は、再実行(同じ条件で帳票を出し直して一致を見る)、元データ突合(帳票の数字をサンプルで元の入力と照合する)、独立した情報源との照合(残高証明書など外部の情報と突き合わせる)の3つです。網羅性は、件数と合計の照合、出力条件の固定で確かめます。ITGCが有効なら、プログラムの変更管理とアクセス管理がシステムの信頼性を支えるため、出力後の確認の範囲を絞れます。
この記事の要約
📌 統制の根拠にしている帳票は「企業が作成した情報」になる
freeeの試算表で月次の勘定残高を確認する。固定資産台帳で償却額を検算する。売掛金の年齢表で滞留を拾う。こうした帳票を統制の根拠や監査の証拠に使うとき、その帳票は「企業が作成した情報」(IPE: Information Produced by the Entity)として扱われます。
監査基準報告書500(監査証拠)は、企業が作成した情報を利用する場合に、その情報の「正確性及び網羅性」に関する監査証拠の入手を求めています(第8項(1))。これは監査人の手続ですが、会社の側にも関係します。帳票の正確性と網羅性を自社で確かめる仕組みがあれば、監査での説明がしやすくなります。仕組みがなければ、監査人が追加の手続を行うことになり、対応の手間が増えます。
IPEの具体例を挙げます。
| 帳票の種類 | 統制での使い方 | 正確性が問われる場面 |
|---|---|---|
| 売掛金の年齢表 | 滞留債権の検出。一定期間を超えた債権を洗い出す | 年齢の区分(30日・60日・90日超)が入金日と合っているか |
| 固定資産台帳 | 償却費の計算。期中の取得・除却の漏れを確認する | 取得日・耐用年数・残存価額が元の稟議書と合っているか |
| 仕訳の一覧(仕訳帳) | 月次の勘定残高の根拠。異常仕訳の検出 | 出力条件(日付範囲・勘定科目)に漏れがないか |
| 取引先マスタの一覧 | 振込先口座の照合。架空取引先の検出 | マスタの更新履歴が正しく出ているか |
315実務ガイダンス第1号のQ21では、延滞債権リストや滞留在庫リストを利用した手作業統制を代表例とし、「企業がこれらのリストの情報の正確性や網羅性に関する内部統制を整備し、運用を行っている場合は、監査人がその内容について検討を行います」としています。
IPEの枠組み(定義と3要素)はAIの出力を統制の証拠に使う方法の記事で詳しく扱っています。この記事では、システムが出す帳票全般を対象に、確かめ方の実務を整理します。
📌 正確性を確かめる3つの方法
帳票が正確かどうかを確かめるには、帳票の数字を別の情報と突き合わせます。方法は大きく3つです。
再実行
同じ条件で帳票を出し直し、先に出した帳票と一致するかを見ます。315実務ガイダンス第1号のQ20では、「データのインプットから情報作成までのプロセスの再実施を行うことが有効です」としています。
freeeで仕訳帳を「2026年9月1日〜30日」で出力し、翌日にもう一度同じ条件で出力します。2回の出力が一致していれば、出力の処理に問題がなかったことが分かります。
再実行で分かるのは「システムの出力処理が安定しているか」です。元のデータが間違っていれば、再実行しても同じ誤りが出ます。元データの正しさは、次の「元データ突合」で確かめます。
元データ突合
帳票の数字をサンプルで元の入力と照合します。315実務ガイダンスQ20では、「監査人は元データと総勘定元帳や補助元帳などの数値との突合を行い、その正確性、網羅性を確かめます」としています。
売掛金の年齢表なら、表に載っている請求のうち何件かを選び、元の請求書や入金記録と突き合わせます。請求日・金額・入金日が一致していれば、その帳票の数字は元データを正しく反映しています。
サンプルの件数は、帳票の重要性と取引の量で決めます。全件を突き合わせる必要はありませんが、件数と選び方は記録に残します。
独立した情報源との照合
帳票の合計を、別のシステムや外部の情報と突き合わせます。
預金の残高をfreeeの残高と銀行の残高証明書で突き合わせるのが典型です。売掛金なら、得意先ごとの残高を相手方に確認する(残高確認)方法もあります。
独立した情報源との照合は、元データの正しさを外側から確かめる強い手続です。ただし、すべての帳票に独立した情報源があるわけではありません。固定資産台帳の償却額には外部の照合先がないため、再実行と元データ突合で確かめます。
📌 網羅性を確かめる方法
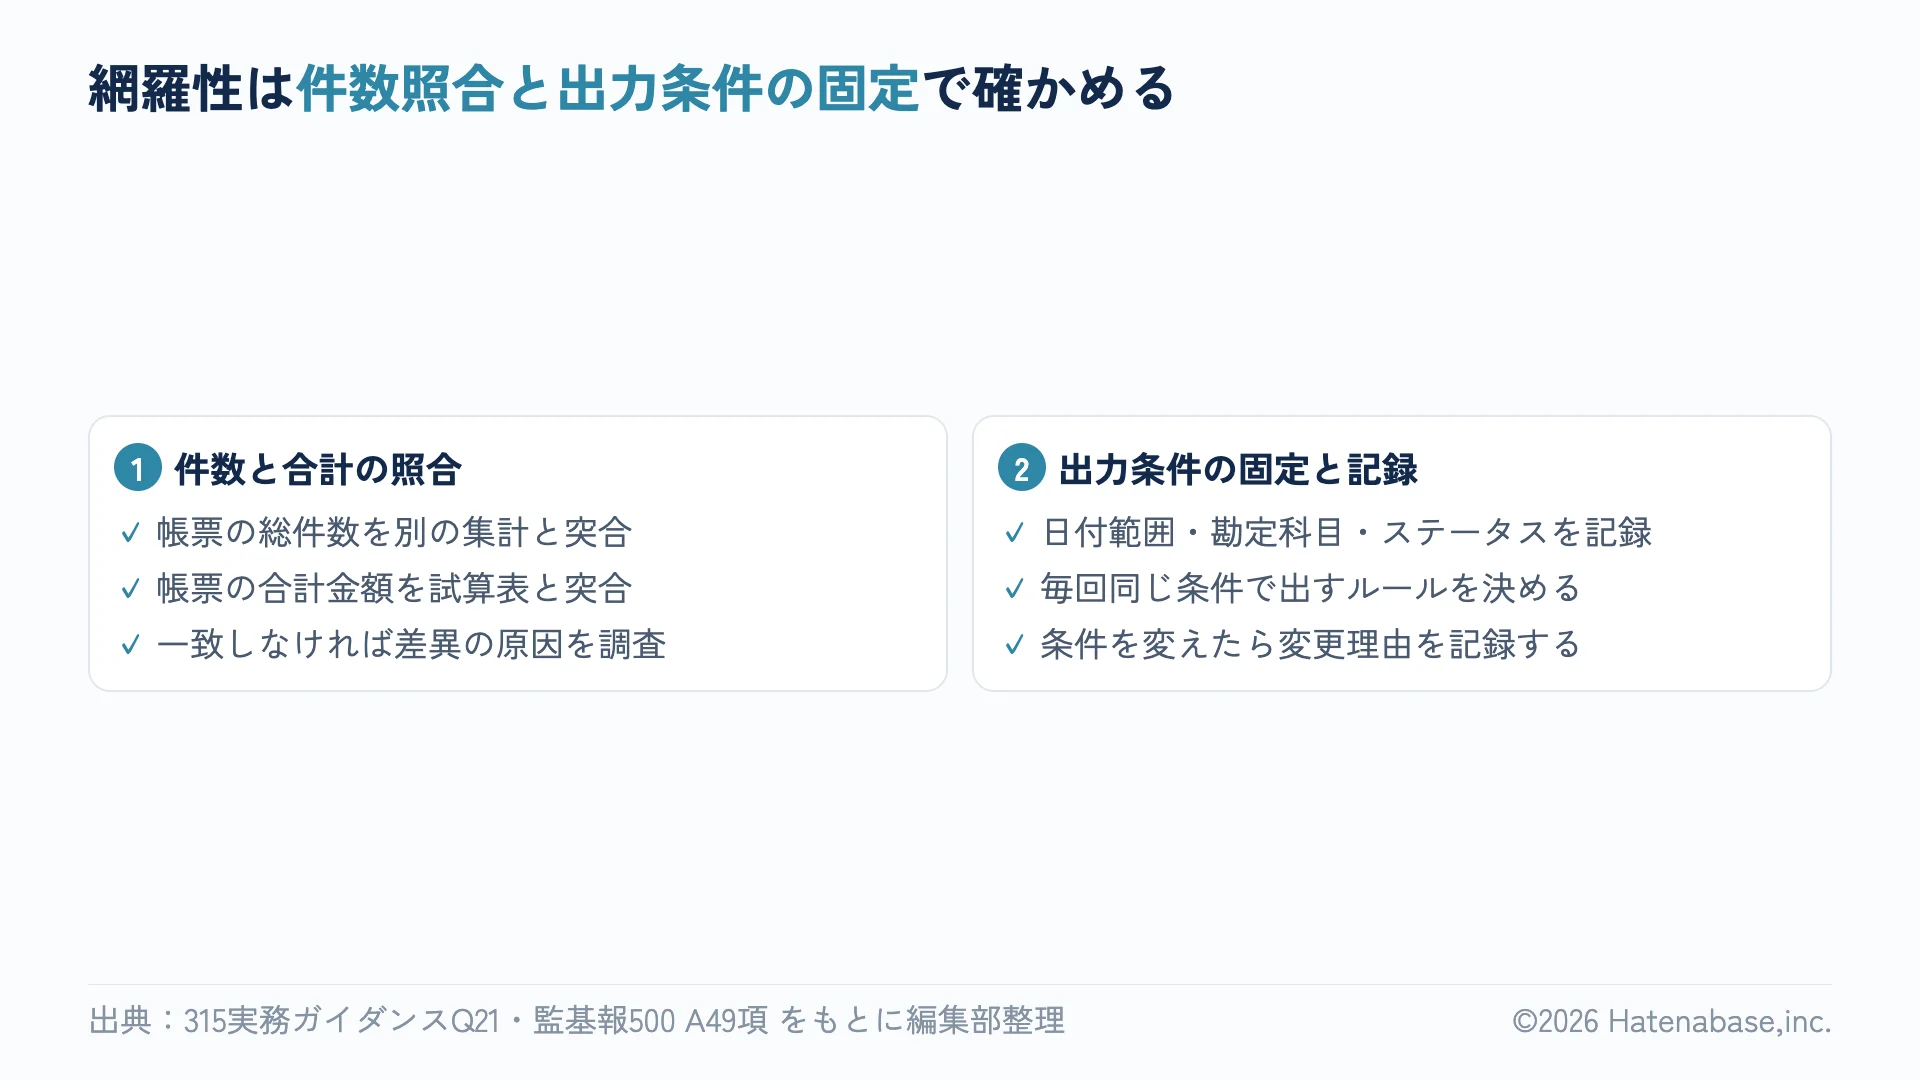
帳票に漏れがないことを確かめるのが網羅性の検証です。「載っている数字が正しい」(正確性)だけでなく、「載るべきものがすべて載っている」(網羅性)も確かめます。
件数と合計の照合
帳票の総件数や合計金額を、別の集計と突き合わせます。315実務ガイダンスQ21では、「債権データや在庫データを入手し、そのデータの合計金額が財務諸表、総勘定元帳及び補助元帳に一致することを確認します」としています。
仕訳帳の件数を、freeeの勘定科目別の明細件数の合計と突き合わせます。売掛金の年齢表の合計を、試算表の売掛金残高と突き合わせます。合計が一致していれば、帳票に大きな漏れがないことの心証が得られます。
出力条件の固定と記録
帳票を出すときの条件(日付範囲・勘定科目・ステータス)を記録に残します。
よくある漏れの原因は、出力条件の設定ミスです。「下書き」ステータスの仕訳を除外して出力していた、期間の終わりを「9月29日」にしていて30日が漏れていた、といったことが起きます。出力条件を固定し、毎回同じ条件で出すルールを決めると、こうした漏れを防げます。
freeeでは、レポートの出力時に設定する絞り込み条件(事業所・部門・日付範囲・勘定科目など)がこれに当たります。出力条件を変えたときは、変更の理由と変更後の条件を記録します。
📌 ITGCが有効なら確認の手間が軽くなる
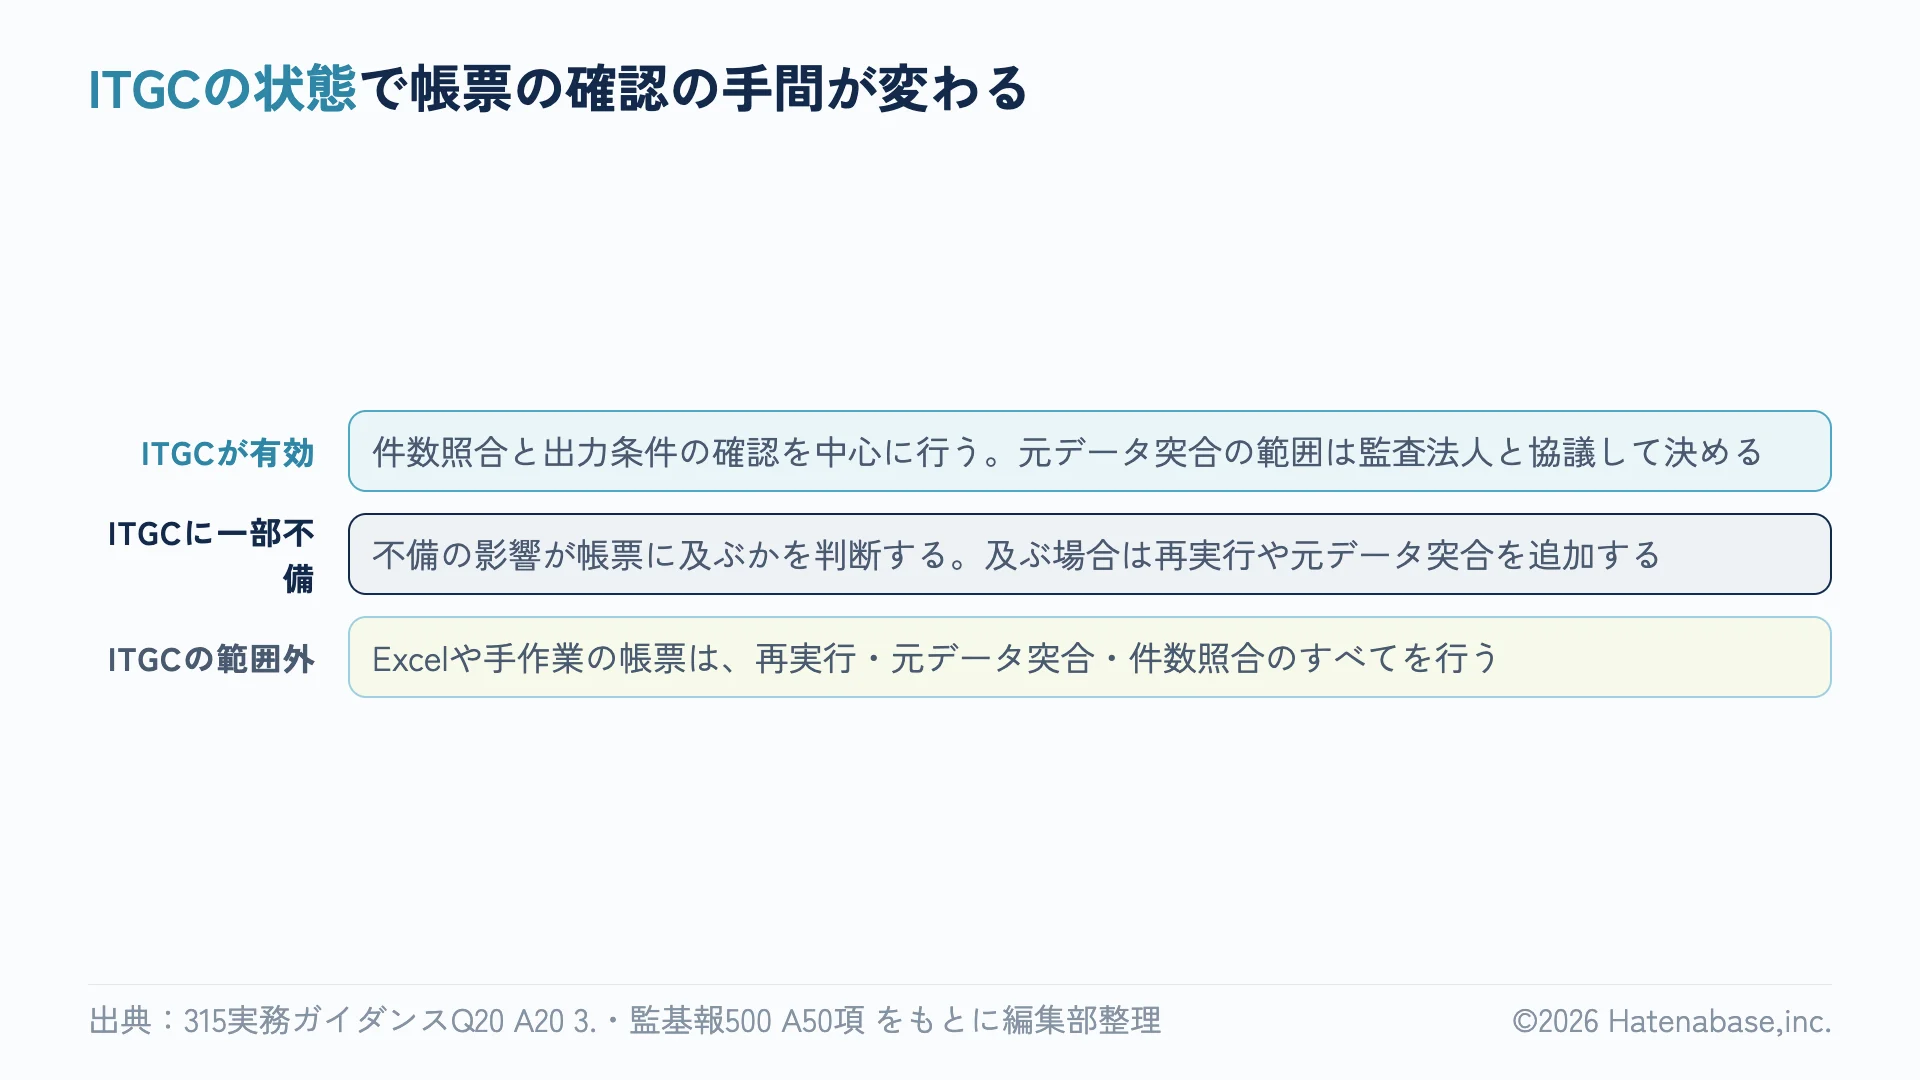
監基報500のA50項は、「情報の作成と管理に関する内部統制の運用評価手続を実施することによって、当該情報の正確性及び網羅性についての監査証拠を入手することもある」としています。315実務ガイダンスQ20では、この「情報の作成と管理に関する内部統制」にITGCが含まれることを示しています。
ITGCが有効なシステム(開発・保守の管理、運用管理、アクセス管理、外部委託の管理が整っているシステム)から出る帳票は、システムの処理が正しいという前提が支えられています。実務上の見立てとして、出力後の確認は件数の照合や出力条件の確認を中心に行い、元データ突合の範囲は監査法人と協議して決めることが多いと考えます。
315実務ガイダンスQ20では、「IT全般統制が有効に運用されていない場合は、ある一時点において情報が意図したとおりに作成されていても、その情報が継続的に意図したとおりに作成されているという心証は得られない」としています。この留意点は監査人が実証手続で利用する場合に限らず、企業が内部統制で利用する場合でも同じです。
ITGCの範囲外のシステムや、Excelの手作業で作る帳票は、システムの処理の正しさが担保されていません。再実行や元データ突合を含む、より手厚い確認が要ります。
| ITGCの状態 | 帳票の確認で必要なこと |
|---|---|
| ITGCが有効 | 件数照合と出力条件の確認を中心に行う。元データ突合の範囲は監査法人と協議して決める |
| ITGCに一部不備がある | 不備の影響が帳票に及ぶかを判断する。及ぶ場合は、再実行や元データ突合を追加する |
| ITGCの範囲外(Excelや手作業の帳票) | 再実行・元データ突合・件数照合のすべてを行う。Excelの集計やCSV連携の統制の記事で詳しく扱っています |
ITGCの整備状況と帳票の確認範囲の関係は、監査法人と協議して決めます。ここに書いたのは一般的な考え方で、会社の規模や業種によって判断は変わります。
📌 3点セットにIPEの確認をどう書くか
IPEの確認手続は、業務記述書とRCM(リスク・コントロール・マトリクス)に記載します。3点セットの書き方は3点セットの最初の1本の書き方の記事で扱っていますが、IPEに関わる部分を補足します。
業務記述書への書き方
業務記述書には、帳票を出す手順と、確かめる手順の両方を書きます。
例: 売掛金の年齢表の場合
- 経理担当が、月末にfreeeの入金管理レポート(年齢表タブ)を出力する(出力条件: 全部門・全取引先・当月末日時点)
- 年齢表の取引先数を、freeeの取引先一覧と突き合わせる
- 年齢表の売掛金合計を、試算表の売掛金残高と突き合わせる
- 一致しない場合は、差異の原因を調べ、差異調整表を作る
「帳票を出す」だけで終わらず、「出力後に何をどう確かめるか」まで書くのがIPE対応のポイントです。
RCMへの書き方
RCMでは、IPEの確認を「統制活動」の1つとして記載します。
| リスク | 統制活動 | 統制の種類 | 頻度 |
|---|---|---|---|
| 売掛金の年齢表に含まれる債権に漏れがあり、滞留債権を見落とす | 年齢表の売掛金合計を試算表の残高と照合する | 手作業 | 月次 |
| 仕訳の一覧から特定の勘定科目が漏れ、異常仕訳の検出ができない | 仕訳帳の出力条件を固定し、出力件数を勘定科目別明細の合計と照合する | 手作業 | 月次 |
IPEの確認は、多くの場合「手作業の統制」になります。自動化された統制(ITAC)ではなく、人が出力後に確かめる手続です。ただし、ITGCが有効なシステムなら、出力処理そのものの信頼性はITGCが支えているため、確認の手順は簡潔で済みます。
📌 freeeでの実務の例
freeeで帳票を出して統制に使う場合の確かめ方を、具体的に整理します(2026年10月時点のfreee会計)。
試算表
freeeの「会計帳簿 > 貸借対照表」または「会計帳簿 > 損益計算書」から出力します。試算表はfreeeの仕訳データから自動で集計されるため、元データはfreeeに登録された仕訳です。
確かめ方: 試算表の期末残高を、銀行の残高証明書や入金管理レポートの合計と突き合わせます。不一致があれば、差異の原因を調べます。
仕訳帳
「会計帳簿 > 仕訳帳」から出力します。出力条件として日付範囲・勘定科目・部門を指定できます。
確かめ方: 出力条件を記録に残します。仕訳帳をCSVで出力し、同じ条件で再出力したCSVの行数と照合します(再実行)。仕訳帳の貸借合計を試算表の合計と突き合わせます。月次の作業を終えたら、freeeの「月次締め」機能でその月の仕訳を確定し、締め後の追加・変更を防ぎます。
固定資産台帳
「決算申告 > 固定資産台帳」から出力します。PDFまたはCSVでエクスポートできます。取得日・耐用年数・償却方法・残存価額の情報が含まれます。
確かめ方: 期中に取得した固定資産について、台帳の記載を稟議書や請求書と突き合わせます。期中に除却した資産が台帳から正しく除かれているかを確かめます。
📌 読み違えやすいポイント
| 読み違えやすい読み方 | 原文では | 根拠 |
|---|---|---|
| freeeやバクラクから出した帳票はシステムが作るものだから確認は不要 | SaaSが出す帳票でも、入力データの正しさは会社の責任。出力条件の設定や、元データの入力に誤りがあれば帳票も誤る | 監基報500 第8項、315実務ガイダンス Q20 |
| IPEの確認は監査人の仕事であって、会社がやることではない | IPEの正確性・網羅性の確認は監査人の手続だが、会社の側で内部統制を整備・運用していれば、監査人はその内部統制を検討できる(Q21)。整備していないと、監査人が追加の手続を行う | 315実務ガイダンス Q21 |
📌 明日からやること
- 統制で使っている帳票を洗い出す。月次の試算表、売掛金の年齢表、固定資産台帳、仕訳の一覧、取引先マスタなど
- 帳票ごとに、正確性と網羅性をどう確かめているかを書き出す。「確かめていない」も含めて現状を見える化する
- 確かめ方が決まっていない帳票は、再実行・元データ突合・件数照合のどれが使えるかを判断する
- 出力条件(日付範囲・勘定科目・ステータス)を固定し、毎回同じ条件で出すルールを決める
- 確かめた記録の残し方を決める。出力日・条件・件数・突合の結果を、紙でもスプレッドシートでもよいので残す
- 監査法人に「統制で使う帳票の一覧と確かめ方」を見せ、過不足がないか協議する
[!NOTE]この記事の内容は、2026年10月時点の公表資料に基づいています。監査基準や実務ガイダンスの改訂に伴い、IPEの扱いが変わる可能性があります。実務での判断は、監査法人と協議のうえで決めてください。
この記事の要約
IT統制・J-SOX対応の進め方をご相談ください
使っているSaaSの洗い出し、IDと権限・設定変更の記録の始め方、SOC1レポートの読み込み、監査法人との協議に出す案づくりまで、公認会計士とエンジニアが一緒に整理します。